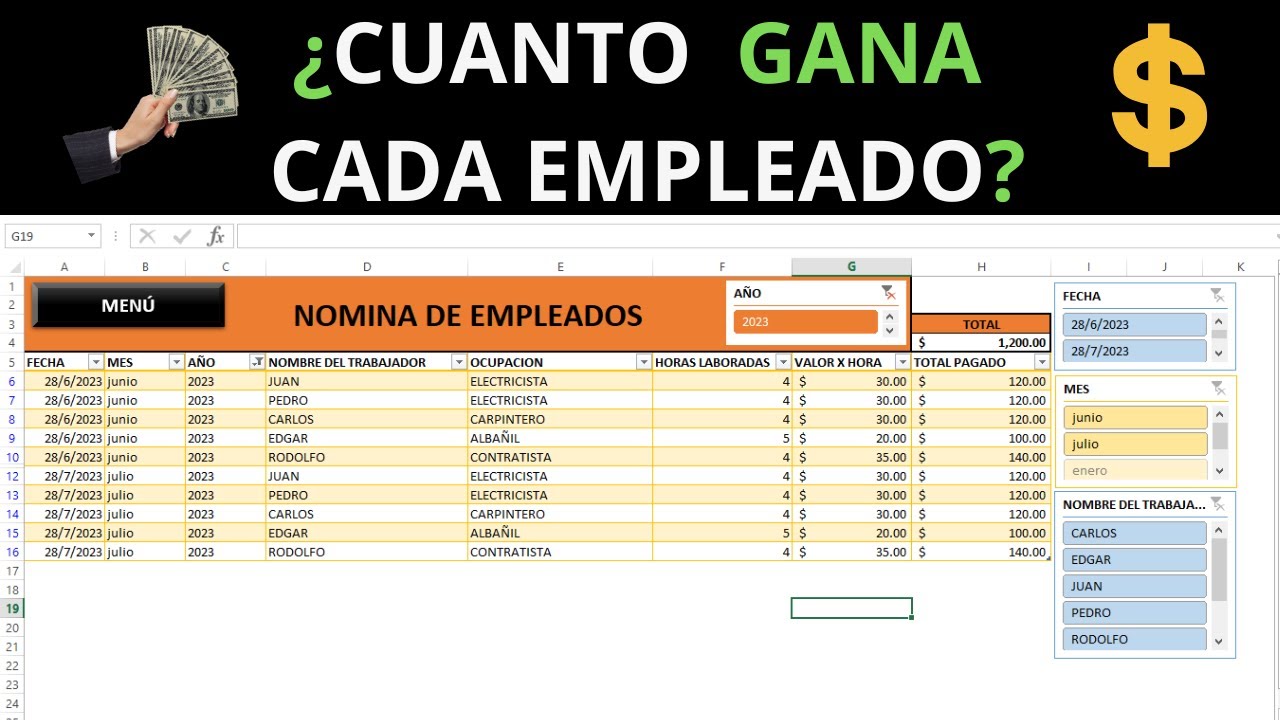
Una nómina de empleada del hogar es un recibo de salarios simplificado: refleja lo que la empleada cobra en el mes, lo que se le descuenta de cotización y lo que la familia paga a la Seguridad Social. La ventaja de calcularla en Excel es que, una vez montada la hoja, basta cambiar el salario, las horas o el mes para que todo se recalcule solo. Al terminar este tutorial sabrás preparar una nómina mensual para una empleada interna a jornada completa con 14 pagas o con pagas prorrateadas, usando BUSCARV para elegir la base de cotización del tramo que corresponde según las horas. Funciona en Excel 2010, 2013, 2016, 2019, 2021, 2024, Microsoft 365 y en Excel para la web; las fórmulas empleadas son las mismas en todas esas versiones. Tomamos como referencia el Régimen General de la Seguridad Social para empleados de hogar en 2026.
Qué hace una nómina de empleada del hogar y por qué se calcula en Excel
Una familia con una empleada interna a jornada completa paga cada mes un salario bruto, del que se descuentan cotizaciones a la Seguridad Social a cargo de la trabajadora. A eso se suman otras cotizaciones que paga solo el empleador (la familia), que no salen de la nómina de la empleada pero sí del coste total. La normativa española obliga a entregar una nómina cada mes y a cotizar por tramos de base que dependen de las horas trabajadas, no por el salario pactado, aunque los requisitos concretos pueden variar según el país. Excel encaja bien con este cálculo porque la nómina se reduce a unas pocas operaciones sobre una misma base: aplicar porcentajes, sumar y restar. Cuando el SMI sube o se cambian las horas de la empleada, basta tocar una o dos celdas para que toda la hoja se actualice.
Las cifras que tienes que tener a mano antes de tocar la hoja
Antes de abrir Excel necesitas tener claras las cifras que van a alimentar la hoja. El salario mínimo interprofesional (SMI) marca el suelo del salario y de la base de cotización; los tramos de cotización fijan la base mínima según las horas de la jornada; y los porcentajes determinan cuánto paga el empleador y cuánto se le descuenta a la trabajadora. Cada cifra de las tablas siguientes lleva su fuente oficial, porque cambian con cada actualización del SMI y con cada cambio normativo.
El SMI y las pagas extras
El SMI de 2026 es de 1.221 euros mensuales pagados en 14 pagas, o su prorrateo en 12 mensualidades (1.424,50 euros al mes). Para jornadas a tiempo parcial existe un precio por hora que no puede ser inferior a 10,96 euros por hora efectivamente trabajada. La empleada interna a jornada completa cobra dos pagas extraordinarias al año (verano y Navidad), que pueden abonarse en su momento o prorratearse mes a mes.
| Concepto | Importe 2026 | Referencia |
|---|---|---|
| SMI mensual (14 pagas) | 1.221,00 EUR | Real Decreto de SMI 2026 |
| SMI mensual (12 pagas prorrateadas) | 1.424,50 EUR | Real Decreto de SMI 2026 |
| SMI por hora (externas o tiempo parcial) | 10,96 EUR/h | Real Decreto de SMI 2026 |
| Pagas extraordinarias al año | 2 (verano y Navidad) | Estatuto de los Trabajadores, art. 31 |
Los tramos de base de cotización por horas
La Seguridad Social fija ocho tramos de base mínima de cotización en función de las horas trabajadas por mes. La base real del mes puede ser mayor si el salario pactado la supera, pero nunca menor que la del tramo que corresponde a las horas. La columna "Horas mínimas" indica desde cuántas horas se aplica cada tramo (la última fila recoge la jornada completa).
| Tramo | Horas mínimas | Base mínima de cotización (EUR/mes) |
|---|---|---|
| 1 | 1 | 296,00 |
| 2 | 22 | 443,00 |
| 3 | 45 | 666,00 |
| 4 | 70 | 888,00 |
| 5 | 90 | 1.110,00 |
| 6 | 120 | 1.332,00 |
| 7 | 150 | 1.554,00 |
| 8 | 180 (jornada completa) | 1.776,00 |
Quién paga cada porcentaje de cotización
Sobre la base de cotización se aplican unos porcentajes distintos según pague el empleador o la empleada. El empleador asume contingencias comunes (23,60 %) y contingencias profesionales (1,50 % por accidente de trabajo y enfermedad profesional). La trabajadora asume su parte de contingencias comunes (4,70 %) y la cotización al Mecanismo de Equidad Intergeneracional (MEI) del 0,13 %. Si la empleada presta servicios menos de 8 horas semanales a un mismo empleador, queda excluida del desempleo; si los supera, se aplica un 6,40 % adicional solo a cargo del empleador.
| Concepto | Porcentaje | A cargo de |
|---|---|---|
| Contingencias comunes | 23,60 % | Empleador |
| Contingencias profesionales (AT y EP) | 1,50 % | Empleador |
| Contingencias comunes | 4,70 % | Empleada |
| MEI (Mecanismo de Equidad Intergeneracional) | 0,13 % | Empleada |
| Desempleo (solo si >8 h/semana con el mismo empleador) | 6,40 % | Empleador |
La cabecera de la nómina: datos del empleador, de la empleada y del periodo
La cabecera identifica el documento y a las dos partes. La pondremos en una hoja nueva llamada Nomina2026, siguiendo el orden del modelo oficial de nómina: primero los datos de la empresa o del empleador (en este caso, la familia), después los de la empleada y, por último, el periodo liquidado. La fecha de devengo se escribe con formato de fecha corta; las celdas de texto, alineadas a la izquierda; las celdas con números, a la derecha.
- En la celda
B2escribe Empleador (apellidos y nombre); enD2, el nombre del titular. EnB3, DNI/NIF del empleador; enD3, el NIF. EnB4, Domicilio del empleador; enD4, la dirección. EnB5, Horas trabajadas en el mes; enD5, el número de horas (por ejemplo, 180). - En
B6, Empleada (apellidos y nombre); enD6, el nombre de la empleada. EnB7, DNI/NIF de la empleada; enD7, el NIF. EnB8, Categoría profesional; enD8, por ejemplo, "Empleada del hogar interna". EnB9, Número de la Seguridad Social; enD9, el NUSS. - En
B10, Periodo liquidado; enD10, la fecha del primer día del mes (por ejemplo,01/10/2026); enE10, la fecha del último día del mes. SeleccionaD10:E10, abre Ctrl+1 y aplica formato de Fecha con el tipo14/03/2001.
D10, en la barra de fórmulas debe verse 01/10/2026, no 01/10/2026 como texto. Si lo ves alineado a la izquierda, no es una fecha.Calcular el salario bruto del mes con fórmulas
El bruto del mes es la suma del salario base y, en su caso, de la parte de pagas extras que se prorratea mes a mes. Cuando se han pactado 14 pagas, el SMI mensual ya incluye la parte proporcional de las dos extraordinarias, así que el bruto del mes coincide con el salario base del mes. Cuando se han prorrateado las pagas extras en 12 mensualidades, el bruto del mes se calcula sumando el salario base más la sexta parte de una paga extra (porque 2 pagas / 12 meses = 1/6). En ambos casos, una sola fórmula SUMA en B14 recoge el resultado.
Caso con 14 pagas: solo el salario base del mes
Con 14 pagas, la celda B13 (parte proporcional de pagas extras) se queda en blanco y B14 muestra el mismo valor que B12. Esto refleja que con 14 pagas no hay que añadir nada extra al mes.
| A | B | C | D | E | |
|---|---|---|---|---|---|
| 11 | Devengos | ||||
| 12 | Salario base | 1221,00 | |||
| 13 | Parte proporcional pagas extras | ||||
| 14 | Total bruto del mes | 1221,00 |
=B12B12, B14 cambia automáticamente y muestra el nuevo salario base.Caso con pagas prorrateadas en 12 mensualidades
Si se ha acordado prorratear las dos pagas extras en 12 mensualidades, en B12 escribes el salario base mensual (1.221,00 EUR en 2026) y en B13 la sexta parte de una paga extra (también 1.221,00 EUR entre 6). B14 los suma. Arrastra el controlador de relleno de B14 si quieres copiar la fórmula a otras celdas; en este caso no es necesario.
| A | B | C | D | |
|---|---|---|---|---|
| 11 | Devengos | |||
| 12 | Salario base | 1221,00 | ||
| 13 | Parte proporcional pagas extras | 203,50 | ||
| 14 | Total bruto del mes | 1424,50 |
=B12+B131221.00 y la fórmula usa coma como separador.Sacar la base de cotización del tramo que toca según las horas
La base que se usa para calcular cotizaciones no siempre es el salario bruto del mes: cuando el salario pactado supera la base mínima del tramo, se usa el salario; cuando es menor (por ejemplo, una empleada externa con pocas horas), se usa la base mínima del tramo que corresponda a las horas trabajadas. Para que Excel elija la base correcta según las horas que contiene B5, vamos a usar BUSCARV (en inglés VLOOKUP) en su modo aproximado.
La tabla auxiliar de tramos
A la derecha de la cabecera, en las columnas F y G, escribimos los ocho tramos ordenados de menor a mayor por horas mínimas. Este orden es obligatorio para que BUSCARV aproximado funcione: la función devuelve la fila del último valor cuya altura es menor o igual que el buscado.
| F | G | |
|---|---|---|
| 1 | Horas mínimas (tramo) | Base mínima de cotización (EUR) |
| 2 | 1 | 296,00 |
| 3 | 22 | 443,00 |
| 4 | 45 | 666,00 |
| 5 | 70 | 888,00 |
| 6 | 90 | 1.110,00 |
| 7 | 120 | 1.332,00 |
| 8 | 150 | 1.554,00 |
| 9 | 180 | 1.776,00 |
La fórmula que mira el tramo y devuelve la base
En la celda B17 escribimos la fórmula BUSCARV que mira B5 (horas trabajadas) en la tabla F1:G9 y devuelve la base de la segunda columna. Como el rango se va a mantener fijo si copiamos la fórmula, lo bloqueamos con referencias absolutas pulsando F4 (Cmd+T en Mac).
| A | B | C | |
|---|---|---|---|
| 16 | Base de cotización del mes | ||
| 17 | Base del tramo según horas | 1.776,00 |
=BUSCARV(B5;$F$1:$G$9;2;VERDADERO)El cuarto argumento, VERDADERO, indica que la coincidencia es aproximada: BUSCARV busca la fila del tramo cuyas horas mínimas sean menores o iguales a las horas de la empleada. Para una interna con 180 horas, devuelve 1.776,00 EUR; para una externa con 20 horas, devuelve 296,00 EUR.
#N/A.Calcular las cotizaciones y deducciones de la nómina
Con la base de cotización ya localizada, aplicamos los porcentajes. En la nómina se distinguen dos bloques: la cotización que paga el empleador (que no se descuenta del recibo de la empleada pero sí del coste total) y las deducciones que sí aparecen en el recibo de la empleada. Cada porcentaje se aplica a la base de cotización que está en B17.
La cotización del empleador: contingencias comunes y profesionales
En las celdas B19 y B20 aplicamos los porcentajes del empleador sobre la base de cotización, y en B21 los sumamos. Estos importes no se descuentan a la empleada; son el coste extra para la familia.
| A | B | C | |
|---|---|---|---|
| 18 | Cotización a cargo del empleador | ||
| 19 | Contingencias comunes (23,60 %) | 419,14 | |
| 20 | Contingencias profesionales (1,50 %) | 26,64 | |
| 21 | Total cotización empleador | 445,78 |
=B17*23,60%=B17*1,50%=B19+B20Para 1.776,00 EUR de base, 23,60 % son 419,14 EUR y 1,50 % son 26,64 EUR. El coste de cotización del empleador es de 445,78 EUR al mes.
Las deducciones a la trabajadora: contingencias comunes y MEI
Las deducciones de la empleada se calculan también sobre la base de cotización. En la hoja las escribimos en las filas 23 y 24, y las sumamos en la fila 25.
| A | B | C | |
|---|---|---|---|
| 22 | Deducciones a cargo de la empleada | ||
| 23 | Contingencias comunes (4,70 %) | 83,47 | |
| 24 | MEI (0,13 %) | 2,31 | |
| 25 | Total deducciones | 85,78 |
=B17*4,70%=B17*0,13%=B23+B24Sobre 1.776,00 EUR, el 4,70 % son 83,47 EUR y el 0,13 % son 2,31 EUR. La empleada aporta 85,78 EUR al mes.
El líquido a percibir: bruto menos deducciones
El líquido es la cantidad que cobra la empleada. Se calcula restando al bruto del mes (B14) el total de deducciones (B25). Damos a la celda formato de número con dos decimales.
| A | B | C | |
|---|---|---|---|
| 26 | Líquido a percibir | ||
| 27 | Bruto – deducciones | 1.135,22 |
=B14-B25Para fijar el formato, selecciona B27, pulsa Ctrl+1 y en la pestaña Número elige la categoría Número con dos decimales (0,00). En Excel configurado con punto decimal, el formato equivalente es 0.00.
El coste total para la familia: bruto más cotizaciones del empleador
Para ver de una sola mirada lo que cuesta cada mes la empleada, añadimos una última celda que suma el bruto del mes y la cotización total del empleador. No se incluyen las deducciones de la trabajadora porque esas ya están descontadas del bruto.
| A | B | C | |
|---|---|---|---|
| 28 | Coste total para la familia | ||
| 29 | Bruto + cotización empleador | 1.666,78 |
=B14+B21Para 1.221,00 EUR de bruto y 445,78 EUR de cotización del empleador, el coste total es de 1.666,78 EUR al mes.
Por qué la nómina no cuadra o muestra #N/A
Tres son los tropiezos más habituales al montar esta hoja: BUSCARV devuelve #N/A aunque el dato existe, las deducciones salen mayores que el bruto, y la celda del periodo se queda con el mes anterior. Cada uno tiene una causa concreta y un arreglo.
BUSCARV devuelve #N/A porque la tabla de tramos no está ordenada
| A | B | C | |
|---|---|---|---|
| 16 | Base de cotización del mes | ||
| 17 | Base del tramo según horas | #N/A |
=BUSCARV(B5;$F$1:$G$9;2;VERDADERO)La columna F tiene que ir de menor a mayor (1, 22, 45, 70, 90, 120, 150, 180). Si la has desordenado, BUSCARV aproximado no encuentra el tramo. Para arreglarlo, selecciona F1:G9, ve a Datos > Ordenar y filtrar > Ordenar y ordena por la primera columna en orden ascendente.
Las deducciones salen mayores que el bruto
| A | B | C | |
|---|---|---|---|
| 26 | Líquido a percibir | ||
| 27 | Bruto – deducciones | -39,78 |
=B14-B25Cuando la empleada trabaja pocas horas, la base del tramo (por ejemplo, 296,00 EUR) supera al salario bruto del mes (por ejemplo, 200,00 EUR). En ese caso, las deducciones (296,00 × 4,83 % = 14,30 EUR) se calculan sobre la base mínima del tramo, no sobre el salario, y la Seguridad Social permite que el líquido a percibir quede por debajo del salario bruto pactado, e incluso resulte negativo si los porcentajes aplicados a la base mínima superan el salario. La forma de reflejarlo correctamente en la hoja es cambiar la fórmula del bruto para que, si es menor que la base del tramo, se quede con la base del tramo (porque cotizar no puede ser nunca por debajo del mínimo).
Al cambiar de mes, la celda del periodo sigue con el mes anterior
| A | B | C | |
|---|---|---|---|
| 10 | Periodo liquidado | 01/10/2026 |
=01/10/2026Si al copiar la hoja de un mes a otro la celda D10 muestra una fecha como 01/10/2026 pero está alineada a la izquierda, no es una fecha sino un texto, y las fórmulas que esperan un número de serie de fecha fallan. Para arreglarlo, selecciona D10, pulsa Ctrl+1, elige la categoría Fecha y el formato 14/03/2001. Después, vuelve a escribir el primer día del mes con el formato de fecha y pulsa Entrar. Si necesitas que cambie sola, en D10 puedes escribir =FECHA(AÑO(HOY());MES(HOY());1), que devuelve el primer día del mes actual, y en E10 =FIN.MES(D10;0) para el último día del mes.
Lo que ya sabes hacer con tu nómina en Excel
- Montar la cabecera de una nómina con los datos del empleador, de la empleada y del periodo liquidado.
- Calcular el salario bruto del mes tanto con 14 pagas como con pagas prorrateadas en 12 mensualidades.
- Elegir la base de cotización del tramo que corresponde según las horas, con BUSCARV aproximado sobre una tabla auxiliar ordenada.
- Obtener el líquido a percibir para la empleada y el coste total para la familia en dos celdas separadas.
El siguiente paso es preparar doce hojas dentro del mismo libro, una por mes (enero a diciembre), copiar esta plantilla y cambiar solo las celdas de horas trabajadas y de periodo; así tienes todo el año controlado en un solo archivo.
Datos comprobados en octubre de 2026.
Dudas al montar una nómina de empleada del hogar en Excel
1. Cómo hacer una plantilla de nómina en Excel gratis
Abre un libro en blanco, crea columnas para datos del empleado, días trabajados, salario base, deducciones y líquido, y aplica fórmulas de SUMA y RESTA para calcular el total. Después dale formato con bordes, moneda y un encabezado con el logo de la empresa para que tenga aspecto profesional. Puedes descargar plantillas gratis desde la página de soporte de Microsoft y adaptarlas a tu caso.
2. Cómo es una plantilla de nómina para empleada de hogar
Una plantilla de nómina para empleada de hogar incluye los datos de la persona empleadora y de la empleada, el periodo de liquidación, el salario base mensual, las horas extra si las hay, la cotización a la Seguridad Social a cargo de la empleada y el importe neto a percibir. En tutoexcel.com encontrarás una hoja preparada con todas esas casillas y las fórmulas ya escritas para que solo tengas que rellenar los importes.
3. Cuánto cotiza una empleada de hogar en 2026
La cotización a la Seguridad Social de las empleadas de hogar se calcula aplicando un porcentaje sobre la base de cotización, que depende del salario percibido y de la jornada. En 2026 ese porcentaje se reparte entre la persona empleadora y la empleada según los tramos vigentes, de modo que el coste total es superior al salario neto que recibe la trabajadora. Consulta la web de la Seguridad Social para conocer los porcentajes exactos del año en curso.
4. Cuál es el salario mínimo de una empleada de hogar en 2026
El salario mínimo de una empleada de hogar en 2026 lo fija el Real Decreto que aprueba los Presupuestos Generales del Estado, y en 2026 se sitúa en 1.221 euros brutos mensuales distribuidos en 14 pagas, o su parte proporcional si el contrato es por horas. La cantidad concreta puedes consultarla en el BOE o en la página del Ministerio de Trabajo antes de rellenar tu nómina en Excel.
5. Qué formato debe tener una nómina en Excel
Una nómina en Excel debe incluir los datos identificativos de la empresa y de la persona trabajadora, el periodo de liquidación, el salario base, los complementos, las deducciones por cotización y, al final, el total líquido a percibir, todo presentado en columnas con formato de moneda. Conviene proteger las celdas con fórmulas para que no se borren por accidente y dejar una zona libre para la firma de la empleada.
6. Cómo se hace la nómina de una empleada de hogar en 2025
Para hacer la nómina de una empleada de hogar en 2025 toma el salario bruto mensual, réstale la cotización a la Seguridad Social que paga la empleada y, si procede, la retención de IRPF, y obtén el líquido a percibir. Todos esos campos se calculan directamente con fórmulas en una hoja de Excel, de forma que solo tienes que escribir el salario y los días trabajados del mes.
7. Cómo se hace una nómina para empleada de hogar paso a paso
Abre tu hoja de Excel, anota el salario bruto pactado y los días efectivamente trabajados, calcula la parte proporcional de las pagas extras y, a continuación, aplica los porcentajes de cotización a la Seguridad Social para obtener el líquido. En tutoexcel.com tienes un tutorial detallado con capturas y una hoja de ejemplo para que sigas cada paso sin perderte.
8. Cuál es el salario por hora de una empleada de hogar en 2026
El salario por hora de una empleada de hogar en 2026 se calcula dividiendo el salario mínimo mensual entre las horas anuales del convenio o del contrato a tiempo parcial, lo que en 2026 equivale a unos 8,87 euros brutos por hora para jornadas completas. Si el contrato es por horas, ese importe marca el suelo legal que no puede rebajarse, aunque en la práctica puede ser superior por convenio o pacto individual.
Fuentes
- MicrosoftTASA.NOMINAL — documentación oficialconsultado el 06/10/2026
- MicrosoftDURACION.MODIF — documentación oficialconsultado el 06/10/2026
- MicrosoftPRECIO.PER.IRREGULAR.1 — documentación oficialconsultado el 06/10/2026
- MicrosoftPRECIO.PER.IRREGULAR.2 — documentación oficialconsultado el 06/10/2026
- MicrosoftPRECIO — documentación oficialconsultado el 06/10/2026