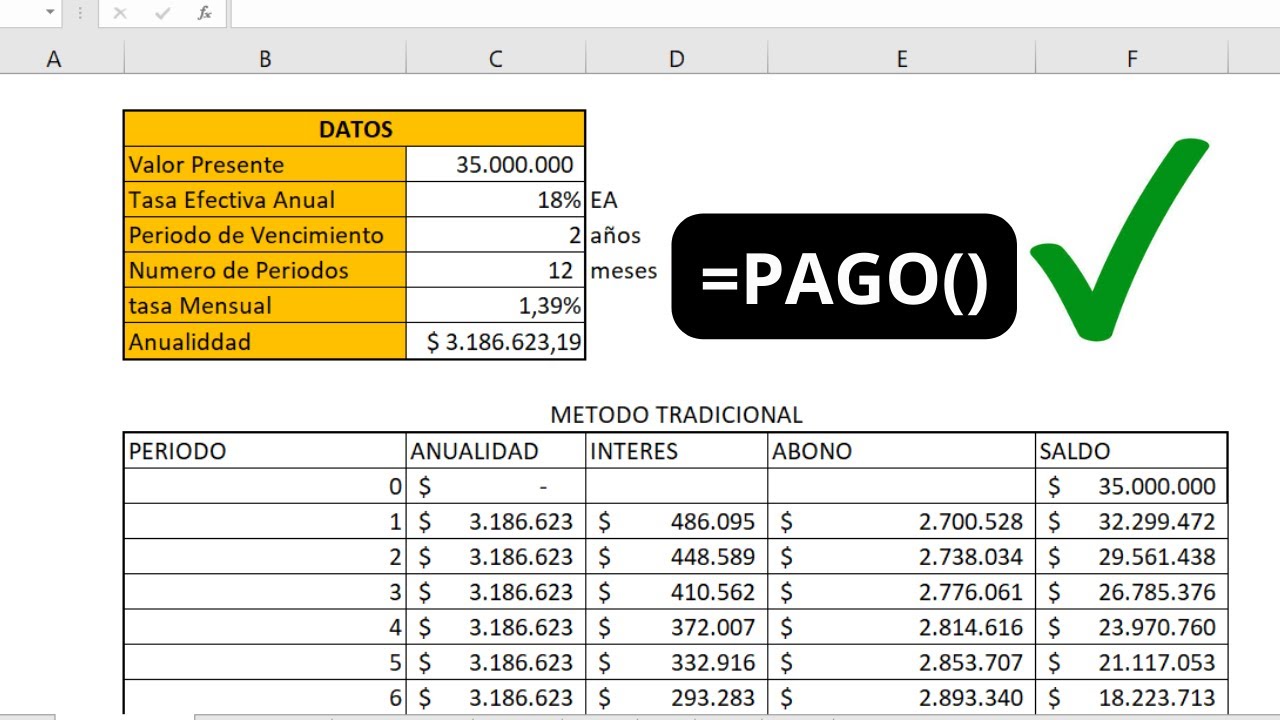
La tasa de amortización es el porcentaje que se aplica, periodo a periodo, para repartir el coste de un préstamo o la depreciación de un activo. En este tutorial se trabaja sobre un libro de Excel con dos casos: la hipoteca de una nave industrial de 50.000 euros a 60 cuotas y la maquinaria adquirida por 12.000 euros, con valor residual de 2.000 euros y vida útil de cinco años. Al terminar, sabrás calcular la TIR de un proyecto y comparar dos préstamos con BUSCARX.
Todas las funciones citadas (TASA, PAGO, PAGOINT, PAGOPRIN, VA, DB, DDB, AMORTIZ.LIN, AMORTIZ.PROGRE) están en Excel 2007 y posteriores, así que el tutorial sirve desde esa versión, incluido Microsoft 365 y Excel para la web.
Qué es la tasa de amortización y para qué sirve en Excel
Una pyme compra una maquinaria por 12.000 euros. Esa máquina no se gasta el primer día, sino que pierde valor poco a poco durante los años que se usa. La tasa de amortización es el porcentaje anual que se aplica sobre el valor pendiente para reflejar esa pérdida. Si la vida útil es de cinco años y se reparte de forma lineal, cada año se deprecia el 20 % del valor amortizable (12.000 menos el valor residual de 2.000).
La misma idea sirve para los préstamos, pero al revés: cada cuota incluye una parte de capital que se devuelve (la amortización) y otra parte de intereses. Con la tasa de amortización se sabe qué porcentaje del préstamo se ha pagado en cada momento y cuánto queda pendiente. En Excel esto se traduce en funciones específicas: TASA calcula el tipo de interés de un préstamo, DB y DDB deprecian un activo por métodos distintos y AMORTIZ.LIN y AMORTIZ.PROGRE reparten la depreciación entre períodos contables.
Las funciones de Excel para trabajar con tasas de amortización
| Función | Qué hace | Cuándo se usa |
|---|---|---|
| TASA (RATE) | Devuelve la tasa de interés por período de una anualidad. | Conocer el tipo de interés de un préstamo del que sabes la cuota. |
| DB | Amortización de un activo por el método de saldo fijo. | Depreciación contable de maquinaria, vehículos o equipos. |
| DDB | Amortización por doble saldo decreciente (u otro factor). | Depreciación acelerada, cuando el activo pierde más valor al principio. |
| AMORTIZ.LIN (AMORLINC) | Amortización lineal por período contable, ajustada si el primer período no es un año completo. | Contabilidad francesa y belga, y sistemas que admiten depreciación proporcional. |
| AMORTIZ.PROGRE (AMORDEGRC) | Igual que AMORTIZ.LIN, pero aplicando un coeficiente de amortización que deprecia más al principio. | Sistemas contables que permiten coeficientes acelerados. |
TASA: la tasa de interés periódica de un préstamo
=TASA(nper; pago; va; [vf]; [tipo]; [estimar])nper es el número total de pagos, pago la cuota por período (con signo contrario a va) y va el capital prestado. Los argumentos opcionales son vf (capital pendiente al final, normalmente 0), tipo (0 al final del período, 1 al inicio) y estimar, una semilla para que Excel itere. Para un préstamo de 5.000 euros a 3 años con cuotas mensuales de 160,56 euros, la fórmula =TASA(36;-160,56;5000) devuelve la tasa mensual, que multiplicada por 12 da la TAE aproximada.
DB: amortización por saldo fijo cada año
=DB(costo; valor_residual; vida; período; [mes])Calcula la depreciación de un año concreto restando al valor inicial una cantidad fija cada ejercicio. El argumento opcional mes sirve cuando el primer año no tiene doce meses completos. DB reparte la depreciación de forma que cada año se aplica el mismo porcentaje sobre el saldo pendiente.
DDB: amortización por doble saldo decreciente
=DDB(costo; valor_residual; vida; período; [factor])La diferencia con DB es que aquí el porcentaje aplicado es el doble del lineal (o el que indique factor). El resultado es una depreciación más alta al principio y más baja al final. Como no garantiza que el último año cuadre exactamente con el valor residual, conviene ajustar la última cuota.
AMORTIZ.LIN y AMORTIZ.PROGRE: mensajes lineales en función del período contable
=AMORTIZ.LIN(costo; fecha_compra; primer_período; costo_residual; período; tasa; [base])
=AMORTIZ.PROGRE(costo; fecha_compra; primer_período; costo_residual; período; tasa; [base])
Ambas reparten la depreciación por períodos contables usando una tasa de amortización anual. AMORTIZ.LIN aplica una cuota lineal; AMORTIZ.PROGRE aplica un coeficiente que deprecia más al principio. Las dos necesitan fechas reales y se usan en contabilidades donde el ejercicio no coincide con el año natural.
Calcular la tasa de un préstamo con la función TASA
Para el préstamo de la nave se parte de estos datos: 50.000 euros, 60 cuotas mensuales de 950 euros cada una. El tipo de interés que se paga es el que se quiere descubrir.
| A | B | |
|---|---|---|
| 1 | Cuotas (nper) | 60 |
| 2 | Cuota mensual | -950 |
| 3 | Capital (va) | 50000 |
| 4 | ||
| 5 | Tasa mensual | 0,0088 |
- Abre la hoja Préstamo y escribe las etiquetas en A1, A2 y A3.
- En B1 teclea 60, en B2 -950 y en B3 50000.
- Selecciona B5 y escribe la fórmula
=TASA(B1;B2;B3). - Pulsa Ctrl+Mayús+Entrar solo en versiones anteriores a Excel 2021; desde esa versión basta con Entrar.
- Selecciona B5 y aplica formato porcentaje con dos decimales desde Inicio > Número > Estilo porcentual.
El resultado es 0,88 % mensual, que equivale a una TAE cercana al 11,2 % al año.
Comprobar el resultado con PAGO
=-PAGO(B5;B1;B3)Al multiplicar la tasa obtenida por 60 cuotas y los 50.000 euros, PAGO debe devolver exactamente 950, que es la cuota original. Si la cifra difiere, es que TASA ha necesitado más iteraciones o que el resultado está redondeado: en ese caso se sube el argumento estimar.
Construir una tabla de amortización de un préstamo
Ahora se amplía la hoja para ver, mes a mes, qué parte de cada cuota son intereses y qué parte amortiza capital.
| A | B | C | D | E | |
|---|---|---|---|---|---|
| 1 | Cuotas | 60 | |||
| 2 | Cuota | -950 | |||
| 3 | Capital | 50000 | |||
| 4 | Tasa men | 0,0088 | |||
| 5 | |||||
| 6 | |||||
| 7 | |||||
| 8 | Período | Cuota | Interés | Amort. | Pendiente |
| 9 | 1 | -950,00 | -440,00 | -510,00 | 49490,00 |
| 10 | 2 | -950,00 | -435,51 | -514,49 | 48975,51 |
| 11 | 3 | -950,00 | -430,98 | -519,02 | 48456,49 |
| 12 | 4 | -950,00 | -426,42 | -523,58 | 47932,91 |
- En A8 escribe Período, en B8 Cuota, en C8 Interés, en D8 Amortización y en E8 Pendiente.
- En A9 teclea 1 y arrastra el controlador de relleno hasta A20 para tener los doce primeros meses.
- La fórmula de la cuota va en B9, la del interés en C9 y la de amortización en D9. La columna pendiente se calcula aparte.
- Selecciona B9:D9 y arrastra el controlador de relleno hasta la fila 20.
- En E9 escribe la fórmula del capital pendiente y cópiala hacia abajo.
La cuota constante con PAGO (PMT)
=-PAGO($B$4;$B$1;$B$3)En B9 se pega esta fórmula. El símbolo $ fija las celdas B1, B3 y B4 para que, al arrastrar hacia abajo, las referencias no se desplacen. La columna Cuota muestra el mismo valor negativo en todas las filas.
El interés de cada cuota con IPMT (PAGOINT)
=-PAGOINT($B$4;A9;$B$1;$B$3)En C9 se pega esta fórmula. El argumento A9 es el período actual, que cambia en cada fila al arrastrar. La cifra de la primera fila es la más alta porque el capital pendiente es mayor.
La parte que amortiza cada cuota con PPMT (PAGOPRIN)
=-PAGOPRIN($B$4;A9;$B$1;$B$3)En D9 se pega esta fórmula. Una comprobación rápida: en cada fila se cumple que Cuota = Interés + Amortización. Si esto no pasa, es que los signos de las funciones no se han respetado.
El capital que queda pendiente tras cada pago
=$B$3+SUMA($D$9:D9)En E9 se pega esta fórmula y se arrastra hacia abajo. La referencia inicial $D$9 queda fija, mientras que la final D9 se va convirtiendo en D10, D11, etc., acumulando la amortización. En la fila de la última cuota, el pendiente debe quedar exactamente en 0,00 euros.
Amortizar un activo con DB y con DDB
Para la maquinaria de 12.000 euros (valor residual 2.000, vida útil 5 años) se prepara una hoja nueva con dos métodos lado a lado.
| A | B | C | |
|---|---|---|---|
| 1 | Costo | 12000 | |
| 2 | Residual | 2000 | |
| 3 | Vida | 5 | |
| 4 | |||
| 5 | |||
| 6 | Año | DB | DDB |
| 7 | 1 | 3200,00 | 4800,00 |
| 8 | 2 | 2048,00 | 2880,00 |
| 9 | 3 | 1310,72 | 1728,00 |
| 10 | 4 | 838,86 | 1036,80 |
| 11 | 5 | 536,87 | 555,20 |
- En B1, B2 y B3 teclea los valores del activo.
- En A7 escribe 1 y arrastra hasta A11 para los cinco años.
- En B7 pega la fórmula DB y arrástrala hasta B11.
- En C7 pega la fórmula DDB y arrástrala hasta C11.
- Al final, suma ambas columnas y comprueba que el total es 10.000 euros, que es el valor a depreciar (costo menos residual).
La depreciación anual con DB
=DB($B$1;$B$2;$B$3;A7)Cada año se deprecia un 32 % del saldo pendiente, que es 2 dividido entre la vida útil (5) y elevado a la unidad, pero aplicado sobre lo que queda por depreciar. La suma de la columna B debe coincidir con 12.000 menos 2.000.
La depreciación anual con DDB
=DDB($B$1;$B$2;$B$3;A7)DDB aplica el doble del tipo lineal, es decir un 40 % sobre el saldo pendiente. Como en el último año la cifra calculada puede pasarse del valor residual, conviene ajustar con =MIN(DDB($B$1;$B$2;$B$3;A7);valor_pendiente) para no depreciar de más.
DB frente a DDB en la misma hoja
| Año | DB | DDB |
|---|---|---|
| 1 | 3.200,00 | 4.800,00 |
| 2 | 2.048,00 | 2.880,00 |
| 3 | 1.310,72 | 1.728,00 |
| 4 | 838,86 | 1.036,80 |
| 5 | 536,87 | 555,20 |
| Total | 7.934,45 | 11.000,00 |
DDB deprecia casi 3.000 euros más que DB en el primer año, y la diferencia se va reduciendo. Si la tabla muestra un total superior a 10.000 euros en la columna DDB, hay que ajustar el último año como se ha explicado.
Amortización contable por períodos con AMORTIZ.LIN
La contabilidad francesa permite depreciar un activo desde la fecha exacta de compra. Si la maquinaria se compró el 1 de julio de 2024 por 10.000 euros, con residual 1.000 y vida cinco años, AMORTIZ.LIN reparte la depreciación proporcional al tiempo de cada ejercicio.
| A | B | |
|---|---|---|
| 1 | Costo | 10000 |
| 2 | Residual | 1000 |
| 3 | Vida | 5 |
| 4 | Tasa | 0,2 |
| 5 | ||
| 6 | Compra | 01/07/2024 |
| 7 | Período | Cuota |
| 8 | 1 | 1000,00 |
| 9 | 2 | 1800,00 |
| 10 | 3 | 1800,00 |
| 11 | 4 | 1800,00 |
- En B1, B2 y B3 introduce los datos del activo y en B4 la tasa anual (0,2 para cinco años).
- En A6 escribe la fecha de compra con
=FECHA(2024;7;1)o directamente 01/07/2024. - En A8 teclea 1 para el primer período, 2 para el segundo, y así hasta 6 para completar los cinco años.
- En B8 pega la fórmula AMORTIZ.LIN y arrástrala hasta B13.
- Verifica que la suma de la columna B es 9.000 euros (costo menos residual).
La fórmula de cada período
=AMORTIZ.LIN($B$1;$A$6;$A$6;$B$2;A8;$B$4)El primer período se acorta porque la compra se hizo en julio: solo cuenta medio año y la cuota es 1.000 euros. Los períodos segundo a quinto son anuales completos (1.800 euros cada uno), y el sexto recoge la cola del primer año. Cuando el primer período es un año entero, basta con poner la misma fecha en primer_período y la fórmula devuelve la cuota anual completa.
Por qué la tabla de amortización no cuadra o da error
#¡NUM! en TASA porque los signos no cuadran
=TASA(B1;B2;B3)El error #¡NUM! aparece cuando los signos de pago y va son iguales. Para que la función converja, una cantidad sale (el capital que se recibe) y otra entra (la cuota que se paga). Si las dos son positivas, Excel no encuentra una solución. El arreglo es poner una negativa y la otra positiva, como se ha hecho en este tutorial con -950 y 50000. Si la tasa sigue sin aparecer, se prueba con un valor de estimar entre 0 y 1.
El saldo final no es cero por redondeo
=REDONDEAR(-VA($B$4;A20;$B$4);2)-SUMA($D$9:D20)En operaciones con muchos decimales, la última cuota puede dejar un saldo de unos céntimos. La forma más limpia es ajustar la última fila de la columna Amortización para que la diferencia quede a cero. También se puede dejar la variación residual y comentarla en una nota.
DDB deprecia de más y deja valor negativo
=MIN(DDB($B$1;$B$2;$B$3;A11);$B$1-$B$2-SUMA($C$7:C10))DDB no garantiza que la suma de las depreciaciones no supere el valor a amortizar. Para evitarlo, en la última fila se toma el mínimo entre la cifra que da DDB y lo que queda por depreciar. En la tabla de la maquinaria, el total de la columna DDB sin ajustar era 11.000 euros; con este ajuste baja a 10.000 exactos.
Lo que ya sabes hacer con la tasa de amortización
- Calcular la tasa de interés de un préstamo con TASA y comprobarla con PAGO.
- Construir una tabla de amortización mes a mes con PAGO, PAGOINT, PAGOPRIN y VA.
- Depreciar un activo con DB, DDB y AMORTIZ.LIN, eligiendo el método contable adecuado.
- Detectar y corregir los tres errores más habituales: signos opuestos, redondeo y depreciación excesiva.
- Cerrar el cuadre de la tabla y dejar el libro listo para presentar.
El siguiente paso es comparar dos préstamos distintos con BUSCARX para ver cuál tiene la TAE más baja, o usar TIR para analizar la rentabilidad de un proyecto. Con la base de este tutorial, cualquiera de las dos opciones se monta en pocos minutos sobre la misma hoja.
Dudas al usar la tasa de amortización en Excel
1. ¿Cómo hacer una tabla de amortización en Excel con un simulador?
En A1 escribe el capital, en B1 el tipo de interés anual, en C1 el plazo en meses y en D1 el día del primer pago. Luego, en la fila 2 usas la fórmula =-PAGO(B1/12;C1;A1) para obtener la cuota mensual y la copias hacia abajo junto con los intereses y la amortización de capital. Así conviertes cualquier préstamo en una tabla automática que solo tienes que arrastrar hacia abajo.
2. ¿Cómo se calcula la amortización de bienes de uso en Excel?
Crea una columna con el valor de adquisición del bien, otra con la vida útil en años y una tercera con el método (línea recta, suma de dígitos, etc.). Para línea recta divides el valor entre los años de vida útil y con la función SLN obtienes la cuota anual. Luego repartes esa cuota en los meses que correspondan para llevarla a tu contabilidad.
3. ¿Cómo crear una tabla de amortización de un préstamo en Excel?
Monta cinco columnas: número de cuota, capital pendiente al inicio, cuota total, intereses del periodo y capital amortizado. En la primera fila de capital pendiente va el importe del préstamo y en las siguientes restas el capital amortizado del mes. La cuota la calculas con =-PAGO(interés_mensual; número_de_cuotas; capital) y los intereses con =capital_pendiente * interés_mensual.
4. ¿Qué porcentaje de amortización se usa en contabilidad?
El porcentaje depende del tipo de bien y de la normativa fiscal de cada país, porque no todos los activos se deprecian igual. En general, los edificios se amortizan entre un 2% y un 5% anual, la maquinaria entre un 10% y un 20% y los vehículos entre un 10% y un 25%. Lo correcto es revisar la tabla de vidas útiles que publica el organismo tributario de tu país.
5. ¿Qué incluye una tabla de amortización de préstamos?
Una tabla de amortización muestra, pago a pago, cuánto devuelves de capital y cuánto pagas de intereses. Normalmente lleva el número de cuota, la fecha, la cuota total, los intereses, la amortización del capital y el saldo pendiente. Con esos datos puedes ver cuánto pagas de más por los intereses y cuánto capital te queda por devolver en cada momento.
6. ¿Cuál es la tasa de interés en Estados Unidos en 2026?
La tasa de interés de referencia la fija la Reserva Federal y cambia a lo largo del año según la política monetaria. Para saber la cifra concreta de 2026, consulta la página oficial de la Fed, donde publican el rango objetivo de los fondos federales tras cada reunión. Esa tasa es la base sobre la que se calculan los intereses de préstamos personales, hipotecas y tarjetas en Estados Unidos.
7. ¿Cómo añadir abonos a capital en una tabla de amortización en Excel?
Después de la cuota normal, añade una fila extra por cada abono con la fecha, el importe y la celda de capital pendiente a la que se suma. En la columna de capital amortizado restas ese abono del saldo vivo y recalculas la cuota siguiente con =-PAGO sobre el nuevo capital. Así ves cómo bajan los intereses totales y cuántos meses te ahorras por cada pago extra.
8. ¿Cómo se hace la tabla de amortización de una hipoteca en Excel?
Es igual que cualquier préstamo: anotas capital, tipo de interés nominal anual y plazo en meses, y calculas la cuota con =-PAGO(interés/12; meses; capital). Luego, en cada fila, los intereses son el capital pendiente por el interés mensual y la amortización es la cuota menos esos intereses. Con el controlador de relleno copias las fórmulas hacia abajo hasta la última cuota y verás cómo el capital pendiente baja hasta llegar a cero.
Fuentes
- MicrosoftTASA — documentación oficialconsultado el 06/10/2026
- MicrosoftTASA.DESC — documentación oficialconsultado el 06/10/2026
- MicrosoftTASA.INT — documentación oficialconsultado el 06/10/2026
- MicrosoftTASA.NOMINAL — documentación oficialconsultado el 06/10/2026
- MicrosoftAMORTIZ.PROGRE — documentación oficialconsultado el 06/10/2026